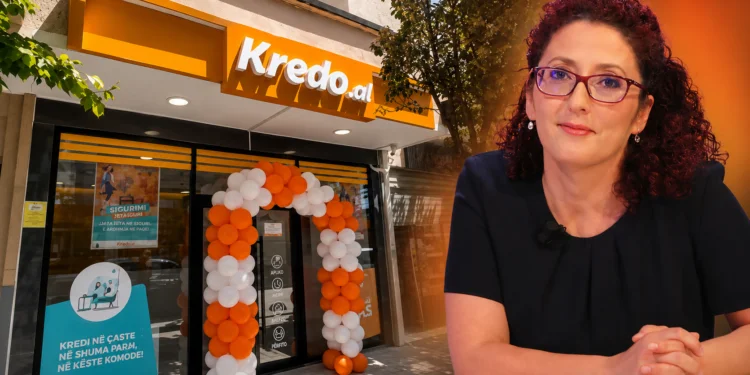
Normat e publikuara për kreditë konsumatore të ECFA arrijnë mbi 37% në vit. Një shembull i publikuar nga vetë kompania tregon se një kredi prej 63 mijë lekësh mund të kthehet në 88,390 lekë brenda 18 muajve, duke përfshirë interesin dhe komisionin.
Kreditë e shpejta konsumatore vijojnë të jenë një nga mënyrat më të përdorura nga qytetarët që kanë nevojë urgjente për para, por kostoja e tyre mbetet një nga çështjet më të debatueshme të tregut financiar.
Në të dhënat e publikuara nga Banka e Shqipërisë për institucionet financiare jobanka, ECFA, kompania që operon me markën Kredo.al në Shqipëri, rezulton me norma nominale fikse që arrijnë deri në 37.14% në vit, për kategori të caktuara të kredive konsumatore.
Për kreditë me afat deri në 12 muaj, norma e publikuar është 30.95%, ndërsa për kreditë me afat 13–24 muaj dhe 25–36 muaj, norma arrin në 37.14%.
Këto janë norma nominale dhe nuk përfaqësojnë domosdoshmërisht koston përfundimtare që paguan klienti. Për të kuptuar koston reale të një kredie duhet të merren parasysh edhe komisionet dhe tarifat e tjera të aplikueshme, pra shohet intersi.
37.14% interes! Sa i kushton një shqiptari një kredi nga ECFA/ Kredo.al
Një shembull i publikuar nga vetë Kredo tregon më konkretisht se si mund të rritet shuma që duhet të kthejë një klient.
Në shembullin e publikuar nga kompania, një kredi prej 63,000 lekësh, me afat 18 muaj, shoqërohet me këste prej 4,700 lekësh dhe me një shumë totale për t’u paguar prej 88,390 lekësh.
Sipas të njëjtit shembull, 21,610 lekë përfaqësojnë interesin, ndërsa 3,780 lekë janë komision angazhimi.
Pra, për një shumë fillestare prej 63 mijë lekësh, klienti duhet të kthejë gjithsej 88,390 lekë.
Diferenca është rreth 25,390 lekë, ose rreth 40% mbi shumën fillestare të kredisë.
Problemi kryesor nuk është vetëm norma e interesit e shkruar në kontratë. Një konsumator duhet të shohë Normën Efektive të Interesit (NEI), pasi ajo synon të pasqyrojë më gjerësisht koston e kredisë, duke marrë në konsideratë edhe kostot përkatëse të lidhura me kredinë.
Në rastin e kredive të vogla dhe afatshkurtra, një normë mujore mund të duket e përballueshme në pamje të parë, por kostoja totale mund të bëhet ndjeshëm më e lartë kur llogariten interesi, komisionet dhe kohëzgjatja e huasë.
Kostoja e kredive konsumatore është bërë prej kohësh objekt i vëmendjes së Bankës së Shqipërisë. Rregullatori ka vendosur kufij për koston e kredive konsumatore dhe ka ndërmarrë masa për rritjen e transparencës dhe mbrojtjen e konsumatorit.
Kjo e bën edhe më të rëndësishme pyetjen se sa paguan realisht një qytetar për një kredi të vogël. Në një situatë ku një person merr 63 mijë lekë dhe, sipas shembullit të publikuar nga vetë kompania, përfundon duke paguar 88,390 lekë, diferenca nuk është më thjesht një përqindje në një tabelë tarifash. Ajo përkthehet në 25,390 lekë kosto shtesë për klientin.